
¿Qué es 3D Secure?
3D Secure, o 3DS, es un protocolo de seguridad para pagos en línea diseñado para prevenir el uso fraudulento de tarjetas de crédito en transacciones con tarjeta no presente (CNP). El protocolo, desarrollado en 1999, exige pasos de verificación adicionales para que los clientes se autentiquen durante el proceso de compra y se reduzca el riesgo de fraude. El siguiente flujo presenta un proceso de pago con 3DS: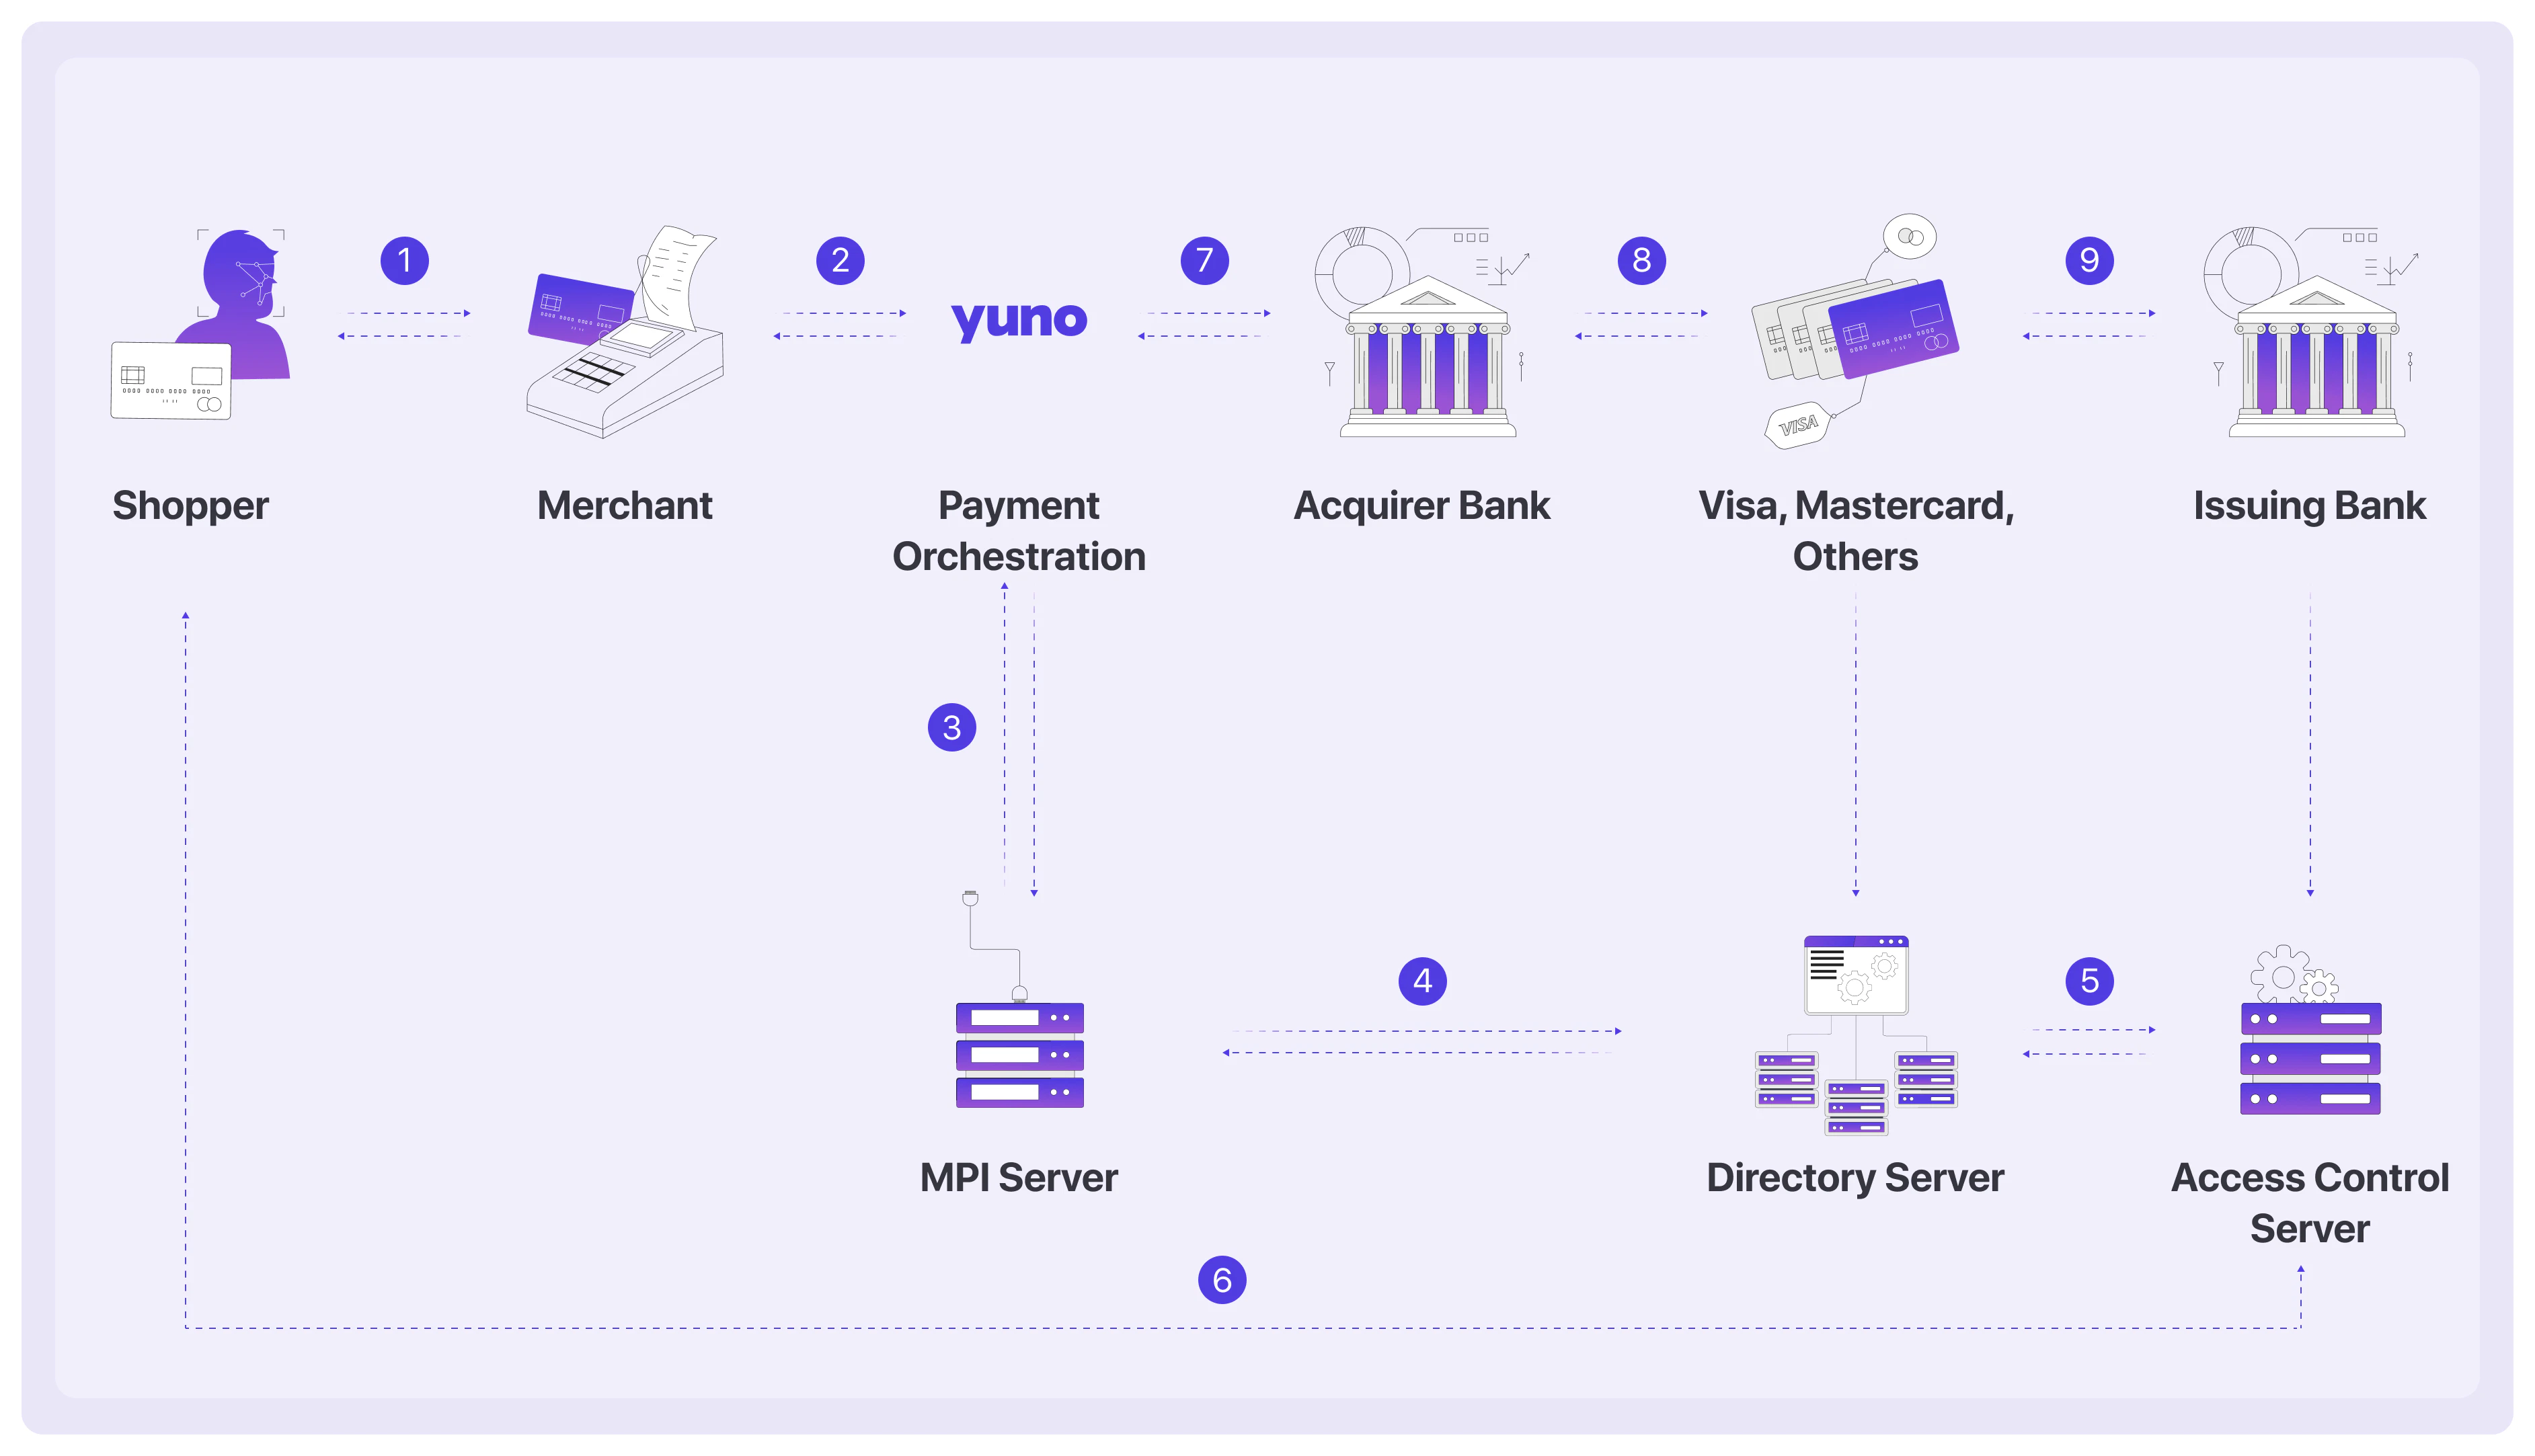
- Merchant Plugin Interface (MPI) inicia el proceso de verificación al facilitar el intercambio seguro de información entre el comercio, el Directory Server de la red y el banco emisor del titular de la tarjeta.
- Scheme Directory Server (DS) actúa como una base de datos centralizada y facilita la identificación del banco emisor correspondiente del titular de la tarjeta y del método de autenticación que se debe usar.
- Issuer Access Control Server (ACS) es responsable de verificar y validar la identidad del titular de la tarjeta durante una transacción 3DS. El Issuer ACS recibe las solicitudes de autenticación y realiza evaluaciones de riesgo y comprobaciones de autenticación según las reglas y políticas predefinidas del banco.
Visa
Mastercard
American Express

JCB

Diners Club

UnionPay

Cartes Bancaires
Beneficios de 3D Secure 2
Como se mencionó, 3DS2 se desarrolló para mejorar la experiencia de usuario y adaptar el protocolo 3DS al panorama de pagos moderno.Preparado para nuevas tecnologías
3DS2 se diseñó pensando en el auge de los teléfonos inteligentes y permitió que los bancos ofrezcan experiencias de autenticación innovadoras a través de sus apps de banca móvil, como la autenticación biométrica con huellas dactilares o reconocimiento facial. Por lo tanto, los comercios pueden ofrecer varios métodos de autenticación que se ajustan a las preferencias de los consumidores y a los avances tecnológicos, lo que da como resultado un proceso de autenticación más cómodo y seguro.Capacidades de integración
En cuanto a la integración, 3DS2 incluye un componente SDK que permite la integración nativa en apps móviles. Como resultado, los comercios pueden autenticar transacciones dentro de sus propias apps. Ahora, el flujo de desafío ocurre directamente dentro de los flujos de checkout móviles, lo que elimina la necesidad de redirecciones a página completa y ofrece una experiencia de usuario más fluida.Cantidad de datos disponibles para la autenticación
3DS2 permite que las empresas intercambien diez veces más datos de cada transacción con el banco del titular de la tarjeta. Esto incluye datos específicos del pago, como la dirección de envío, y datos contextuales, como el ID del dispositivo del cliente o su historial de transacciones anteriores. Esto permite que el banco evalúe el nivel de riesgo de la transacción y, potencialmente, autentique el pago sin datos adicionales del titular de la tarjeta. Por lo tanto, un pago que usa los protocolos de 3DS2 puede tener un flujo sin fricción o un flujo con desafío para completarse.Flujo sin fricción
En un flujo sin fricción, los datos del cliente se confirman sin ninguna entrada manual de datos. Ocurre cuando el sistema reconoce y verifica el dispositivo del cliente, y los datos se intercambian en segundo plano. Como el cliente se identifica y se valida con esta información, no son necesarias solicitudes adicionales de los sistemas de pago.Flujo con desafío
El flujo con desafío ocurre cuando la información almacenada no es suficiente para validar al cliente. Como la identidad del cliente no está confirmada, el sistema requiere un paso adicional para validarlo, mediante una contraseña de un solo uso o una verificación biométrica. Según el sistema de validación, es posible que el cliente sea redirigido a la página del emisor de la tarjeta para ingresar la información necesaria. El uso de 3DS2 da como resultado una experiencia de usuario más fluida y sin fricción. Los flujos de datos mejorados y las capacidades de toma de decisiones que habilita 3DS2 reducen la tasa de abandono del carrito y mejoran las tasas de conversión.Pago con 3D Secure 2
Agregar el paso de verificación 3DS2 al proceso de checkout cambia el flujo de trabajo habitual. A continuación encontrarás un diagrama de flujo del checkout completo y una descripción de cada paso para ayudarte a comprender mejor el proceso.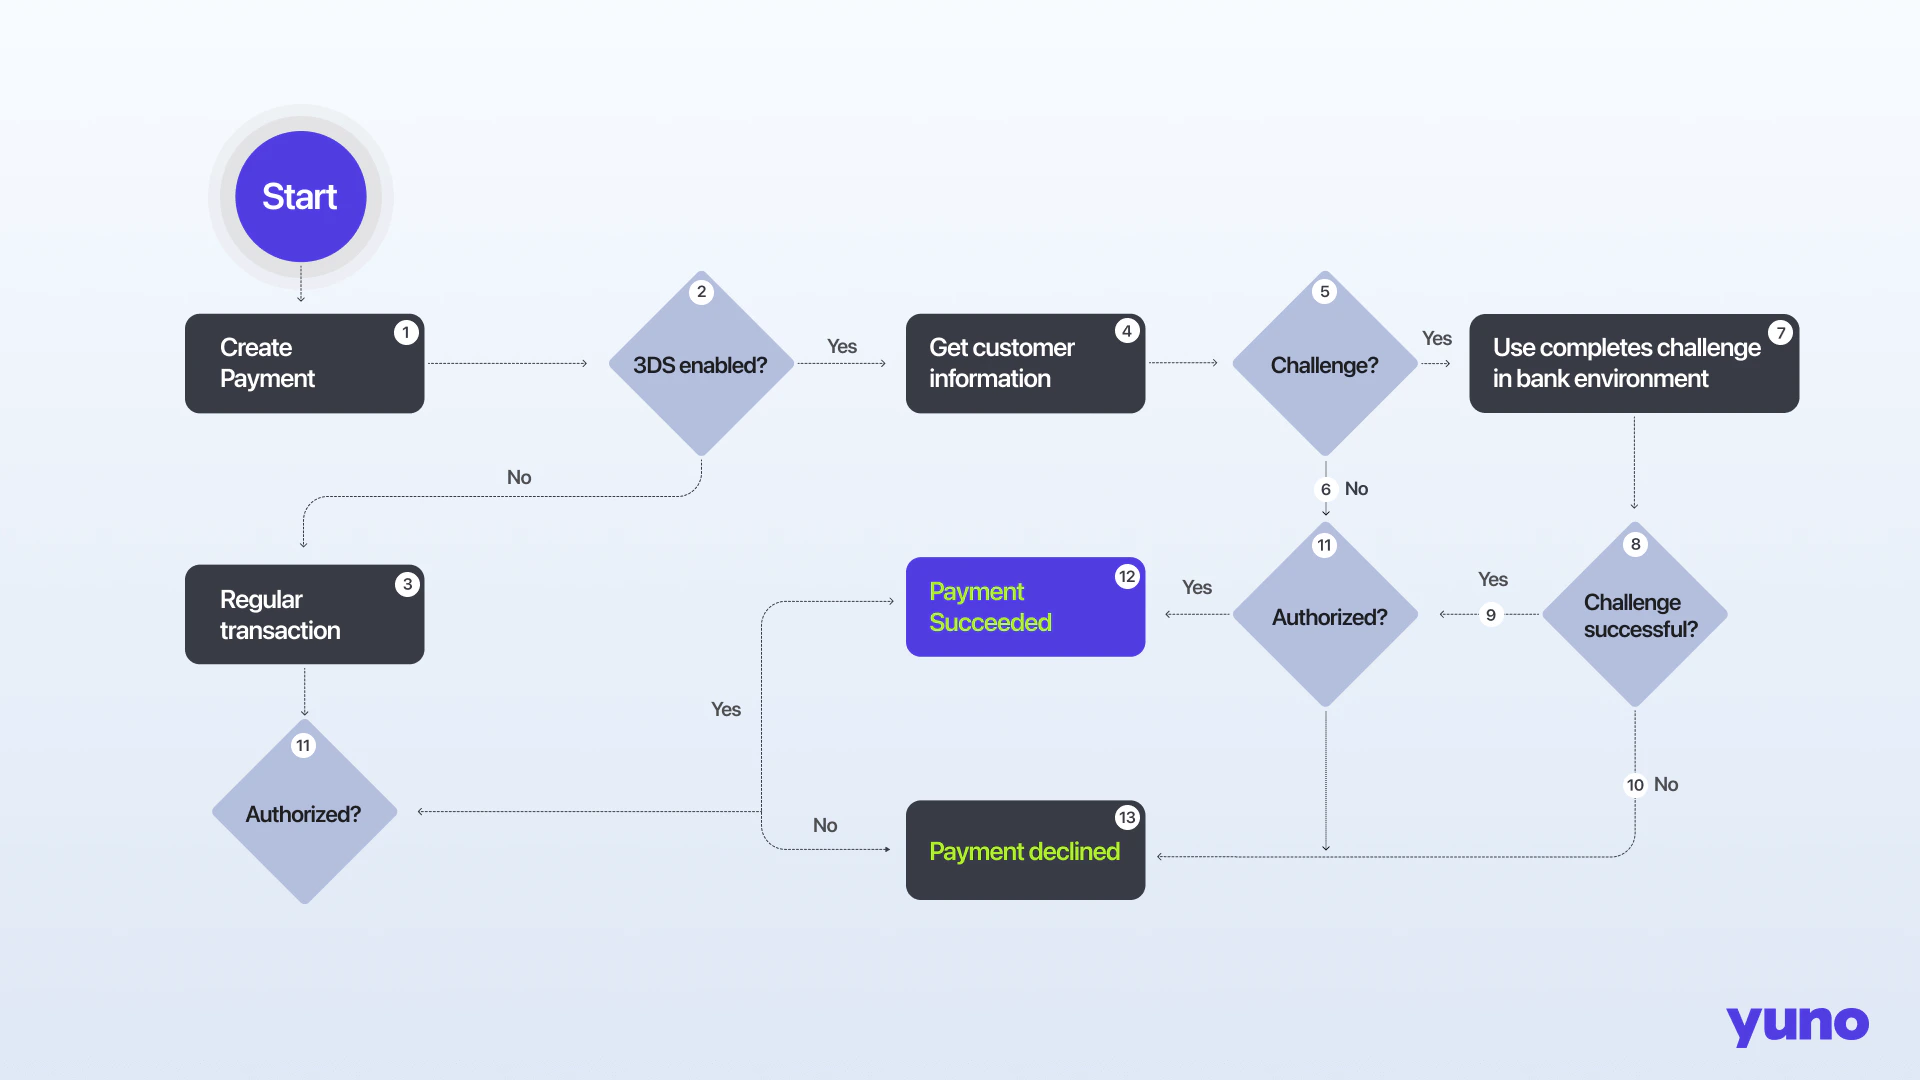
- El cliente proporciona los datos de su tarjeta para iniciar el proceso de checkout del comercio.
- El sistema del comercio verifica si admite 3DS2.
- Si el comercio no admite 3DS2, el proceso de checkout continúa con el flujo de pago habitual, sin usar la verificación 3DS2.
- Si el comercio admite 3DS2, Yuno envía la información de la transacción al proveedor de servicios 3DS del emisor para evaluar el riesgo de la transacción. Estos datos incluyen información del titular de la tarjeta y del dispositivo, sujeta a las restricciones legales de la región o del mercado, como el ID del dispositivo, la dirección MAC, la geolocalización, las transacciones anteriores y más.
- El proveedor de servicios 3DS del emisor determina si la transacción es de alto riesgo y si es necesario un desafío para una verificación adicional.
- El pago continúa al paso de autorización si no es necesario un desafío (flujo sin fricción).
- Si se requiere un desafío (flujo con desafío), este se presenta al titular de la tarjeta para verificar su identidad. Esta verificación puede usar biometría y/o autenticación de dos factores, como una contraseña de un solo uso o una huella dactilar.
- El sistema verifica si el titular de la tarjeta completó el desafío con éxito.
- El pago continúa al paso de autorización si el titular de la tarjeta verifica su identidad con éxito.
- Si el titular de la tarjeta no logra verificar su identidad, el pago se cancela.
- El comercio consulta con el emisor de la tarjeta si la transacción está autorizada.
- Si la transacción está autorizada, el pago se procesa con éxito.
- Si la transacción no está autorizada, el pago se cancela o se rechaza.
Configurar 3D Secure para tus pagos
Mejora del SDK v1.1Con el SDK v1.1, la lógica de 3DS se gestiona automáticamente mediante el método
continuePayment(), sin necesidad de una configuración de 3DS por separado. Para más información, consulta la documentación del Yuno Web SDK.Experiencia de desafío 3DS de Yuno (SDK web): en web, cuando llamas a
getThreeDSecureChallenge y abres la URL devuelta con embedded=true, el desafío se presenta en un iFrame en lugar de una redirección a página completa, tanto en escritorio como en web móvil. Esto reduce el abandono en comparación con redirigir a una URL separada, y es opcional: si omites embedded=true, el desafío se abre en una pestaña nueva. Consulta el Paso 6 para ver los detalles de implementación.Esto aplica solo al proveedor de 3DS web de Yuno. Las apps móviles nativas ya ejecutan el desafío dentro de la app mediante los SDK nativos de 3DS de Netcetera, consulta las guías de iOS y Android.Requisitos
Antes de usar 3DS DIRECT, debes habilitar 3DS en tu Yuno Dashboard y especificar los escenarios en los que quieres que tus clientes puedan usarlo. Esto se puede configurar en el Yuno Dashboard en: Routing > Card Routes > 3DS Step. Estos escenarios deben indicarse en tu ruta CARD. Además, necesitarás los siguientes datos de configuración de 3DS en la conexión con el proveedor de pago:- Acquirer BIN: es el Bank Identification Number (BIN) usado para compensar y liquidar la transacción, junto con el país en el que está autorizado su uso. Este valor es específico de cada marca: solicita uno por cada marca de tarjeta que vayas a autenticar (consulta la advertencia a continuación).
- Merchant ID: es el número de afiliación proporcionado por el adquirente.
- Merchant Category Code (MCC): el adquirente te proporcionará un código específico que representa la categoría de tu comercio.
- Merchant’s Name: se refiere al nombre oficial o razón social de la empresa o entidad que realiza la transacción comercial.
- Merchant URL: el sitio web o la plataforma en línea del comercio.
- Country Code: el país donde se debe procesar el pago, conforme a los códigos de país estándar de ISO 3166-1.
Uso de un MPI externo para la autenticaciónSi usas un MPI externo para realizar la autenticación, se requieren los siguientes parámetros para lograr una conexión exitosa con el proveedor:
- Acquirer BIN
- Acquirer country code
- Merchant ID
- MCC
Integración de Yuno 3D Secure 2
Hay diferentes formas de integrar 3DS en Yuno, según tus necesidades. En términos generales, una integración de 3DS requiere unsetup_id/device_fingerprint para la sesión de pago como primer paso del análisis de seguridad, y ese ID solo se puede obtener ejecutando un SDK/JS impulsado por un proveedor autorizado de 3DS. Al usar nuestros SDK nos encargamos de toda la lógica por ti, para que no tengas que preocuparte por las distintas necesidades de cada proveedor.
Por lo tanto, según tu integración con Yuno, tienes tres opciones diferentes:
- Integración de Checkout: el flujo de Checkout forma parte de la solución de Checkout que ofrece Yuno. Usa nuestros SDK para que gestionemos toda la lógica relacionada con los requisitos y ejecuciones de proveedores externos para 3DS. Si quieres definir casos específicos para el análisis de 3DS, puedes definirlos en la ruta CARD de tu Yuno Dashboard.
- Integración externa: usa tu propio 3DS y luego envía los campos de autorización correspondientes en la creación del pago (card_data - eci, cryptogram, etc.). Solo disponible para comercios que cumplen con PCI.
- Integración directa: el flujo Direct solo está disponible para comercios que cumplen con PCI. Ofrece una forma sencilla de crear un pago y validar la información del usuario, y requiere que el comercio realice una sola solicitud para crear el pago. Para implementar con éxito la integración Direct, sigue los pasos descritos en la guía de integración y proporciona la información requerida según se indica. Para cada pago tendrás:
- Un estado/subestado
PENDING/WAITING_ADDITIONAL_STEP. sdk_action_requireddefinido comotrue.redirect_urldefinido enpayment.payment_method.payment_method_detail.card.
- Un estado/subestado
redirect_url para que podamos recopilar la información del dispositivo y presentar el desafío al cliente si es necesario. Una vez que el cliente complete con éxito el desafío 3DS, será redirigido automáticamente a la callback_url, que proporcionaste al crear el pago con el endpoint Create Payment.
En todos los escenarios, los webhooks de Yuno te notificarán de inmediato el resultado del desafío 3DS y el estado final del pago. Esto garantiza que recibas actualizaciones en tiempo real sobre el avance y la finalización de la transacción de pago. Además, siempre puedes obtener la información del pago mediante nuestro servicio de obtención de pagos.
Después de ejecutar 3DS en cada escenario, recibirás toda la información necesaria en la respuesta del pago, dentro del objeto payment_method.detail.card.card_data.three_d_secure:
En las transacciones de Visa, el
cryptogram representa el Cardholder Authentication Verification Value (CAVV), un valor criptográfico generado por el emisor como evidencia de la autenticación del pago durante la compra en línea, que se usa para calificar para la protección contra contracargos. Las transacciones de Mastercard llevan un valor equivalente llamado Accountholder Authentication Value (AAV), o Universal Cardholder Authentication Field (UCAF). Al enviar una transacción para su autorización, el comercio debe incluir el CAVV o el AAV/UCAF para demostrar que el titular de la tarjeta fue autenticado.
Example
Estado de las transacciones
Una transacción 3DS funciona de manera similar a una transacción de compra normal. Avanza por distintos estados que representan el proceso de autorización. Una vez que la transacción 3DS se marca como SUCCEEDED, Yuno continúa con el procesador y genera una transacción PURCHASE para cobrar al cliente. La siguiente tabla describe todos los estados posibles y sus descripciones.
Como se mencionó antes, si el pago está en PENDING/WAITING_ADDITIONAL_STEP, la transacción 3DS estará en PENDING cuando se requiera un desafío. Después de completar el desafío, con éxito o no, el pago y la transacción se actualizarán a los estados correspondientes (SUCCEEDED o DECLINED).